Domain dcra.de kaufen?
Wir ziehen mit dem Projekt
dcra.de um.
Sind Sie am Kauf der Domain
dcra.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dcra.de kaufen?
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Ähnliche Suchbegriffe für Der-PKW-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Der-PKW-im-Steuerrecht:
-
Kaufmann und Kauffrau im E-Commerce - 2020Dieses Buch ist ein Muss für alle angehenden und praktizierenden E-Commerce-Kaufleute: Es vereint die Theorie aller drei Lehrjahre des neuen Ausbildungsberufs ?Kaufmann/Kauffrau im E-Commerce? mit einem ergiebigen Praxisteil, den Sie so wahrscheinlich in keinem klassischen Lehrbuch finden. Ideal als begleitendes Arbeitsbuch für die Berufsschule. Statistische Analysetools von Shopsystemen verstehen und richtig anwenden Auszubildende bekommen einen Rundumblick über die Inhalte ihrer Lehre und können sich mit zahlreichen Übungen effizient auf die Abschlussprüfung vorbereiten. Allen, die bereits im E-Commerce tätig sind, vermittelt das Buch den neu eingeführten Wissensstandard ihrer Berufsgruppe. Das macht ?Kaufmann und Kauffrau im E-Commerce? zu einem Standardwerk für die Berufsschule und zu einem unverzichtbaren Begleiter für die Praxis. Aus dem Buch-Inhalt: Die The...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
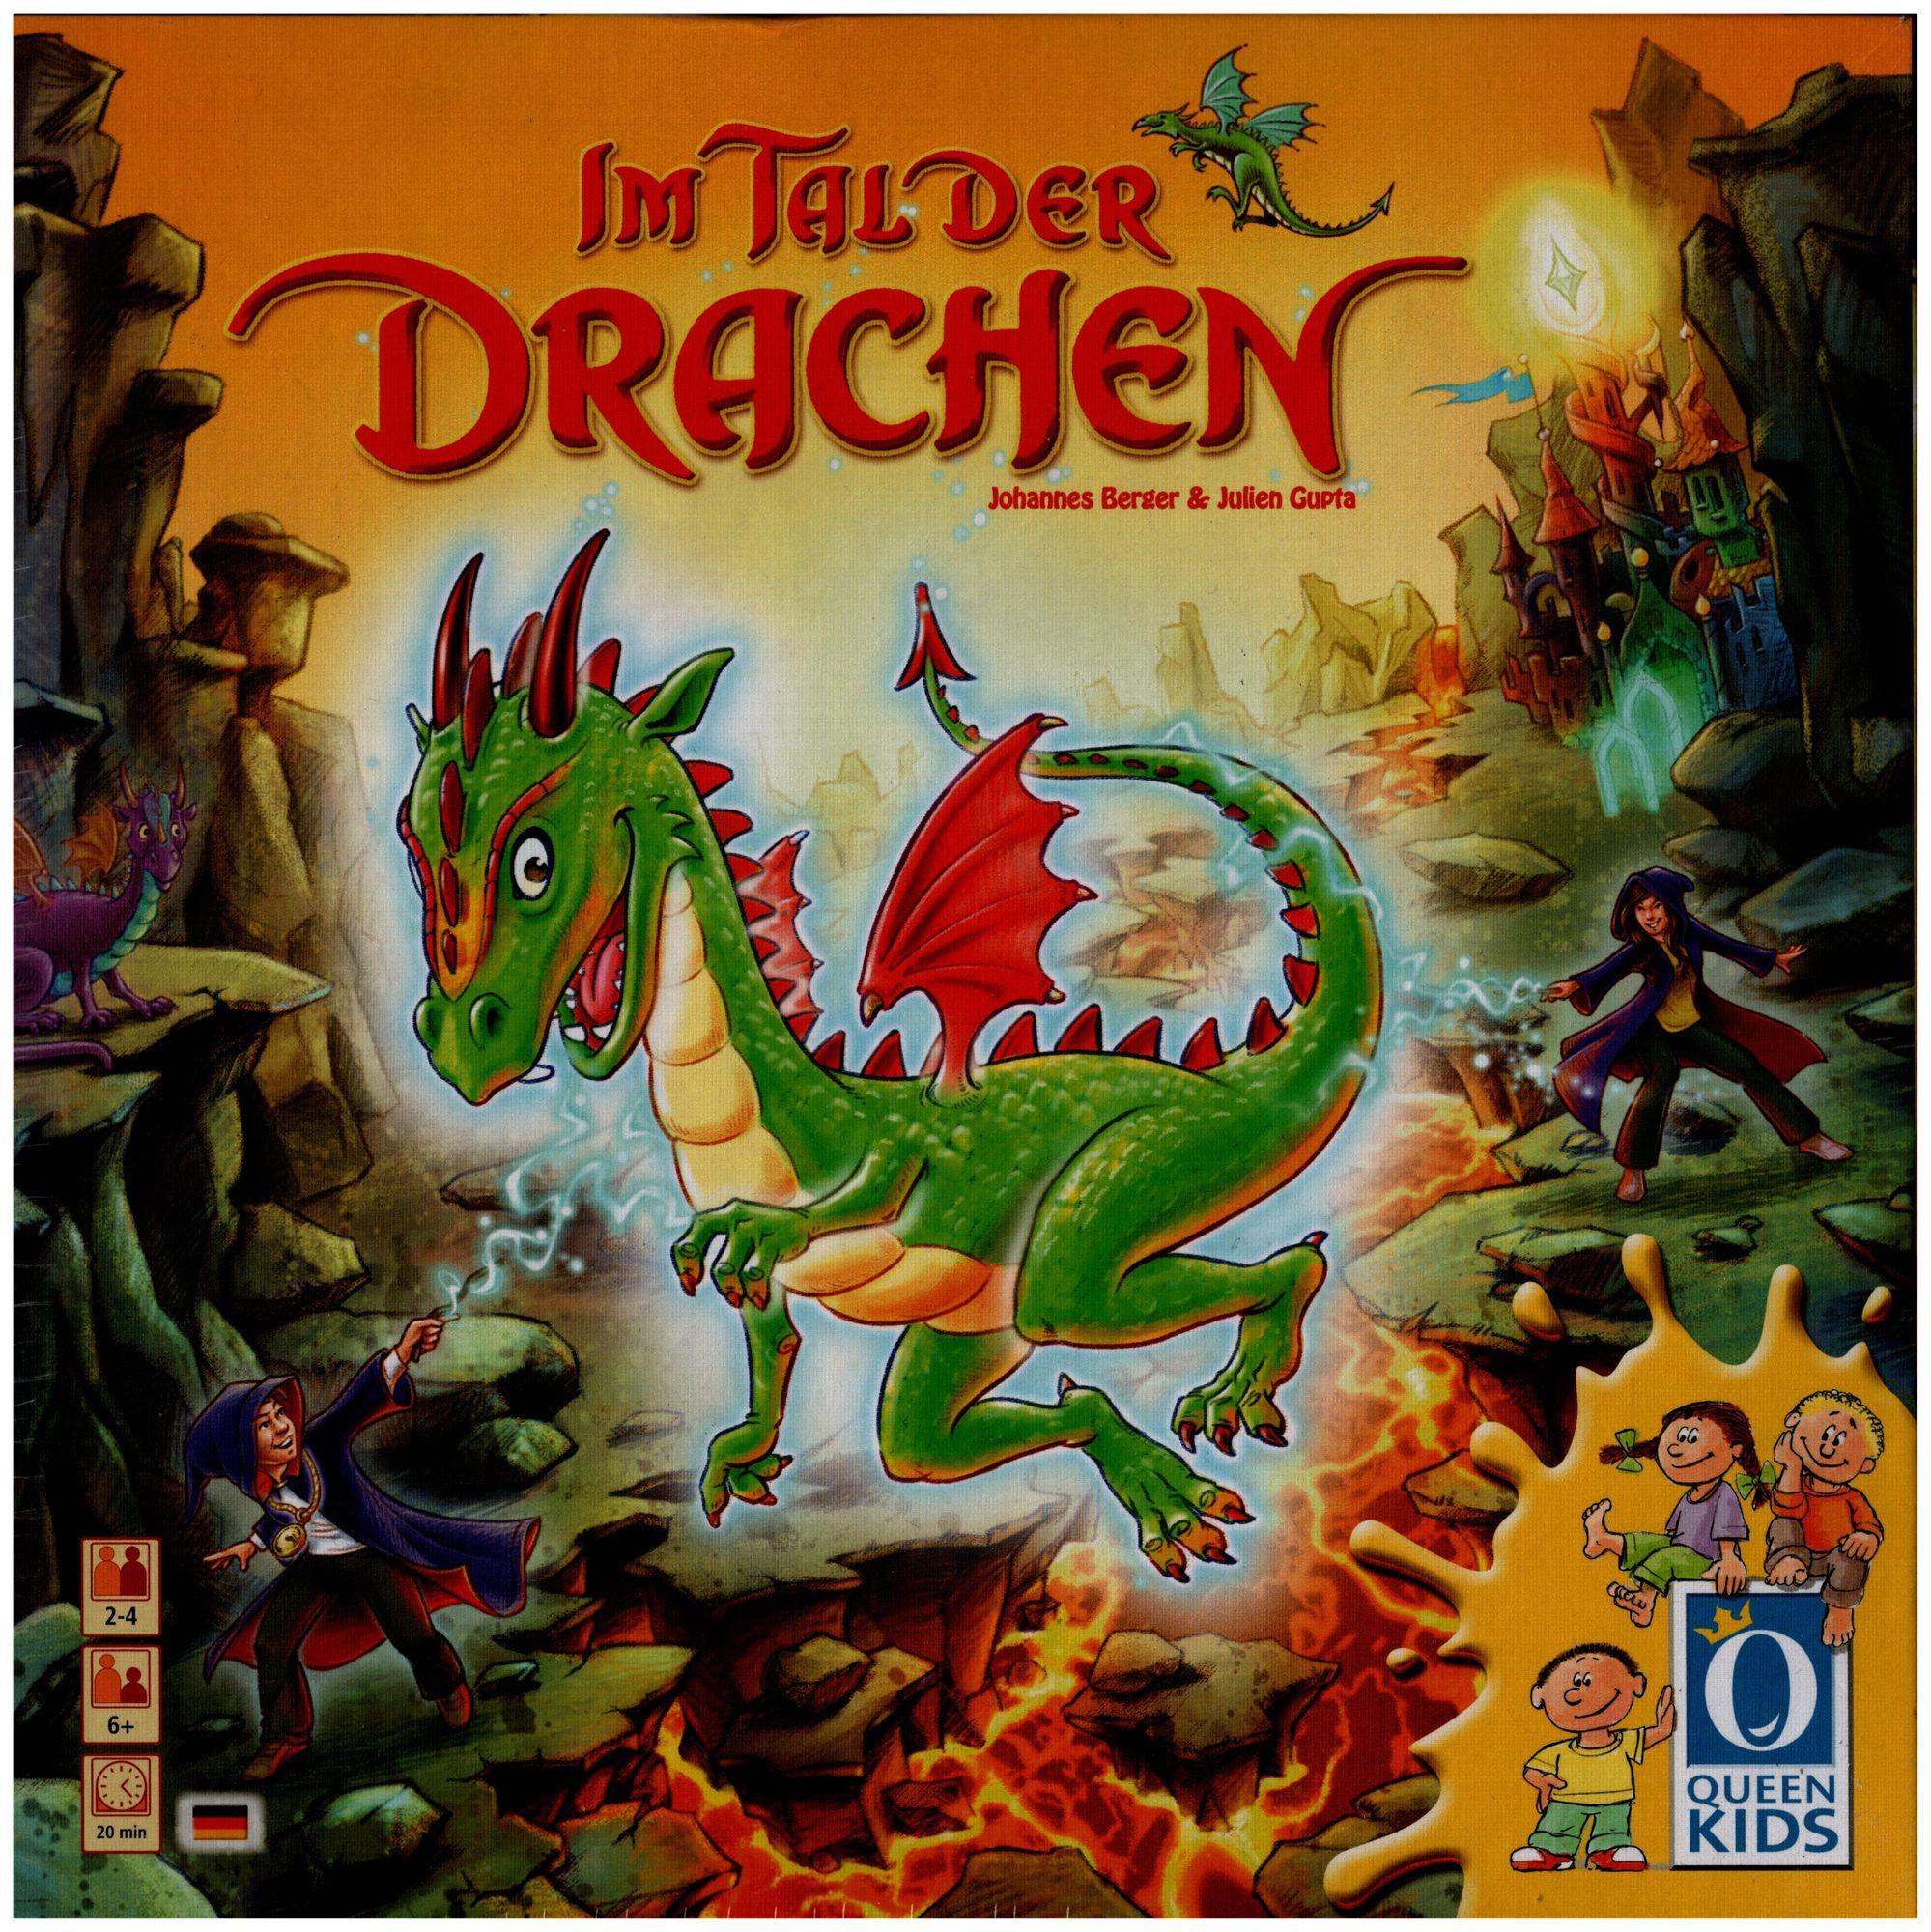
Im Tal der DrachenIm Tal der Drachen Im verborgenen Tal der Drachen lebt eine kleine Drachenfamilie. Nur ein paar Magier und Zauberer wissen etwas von ihrer Existenz. Eines Tages besuchen die kleinen Drachenkinder die jungen Zauberlehrlinge im Zauberwald, um gemeinsam Drachenball zu spielen. Doch das sieht der mürrische Magier Razandar überhaupt nicht gerne. Er befürchtet, dass die heißen Lavasteine seinen schönen Ma11gierturm verkohlen. Nun ist Eile geboten, denn Razandar nähert sich seinem Turm mit großen Schritten. Jetzt hilft nur noch Zauberei! Schnappt euch eure Zauberstäbe und zaubert die Drachenkinder zurück ins Tal der Drachen, bevor Razandar seinen Turm erreicht. Spielablauf. Es wird reihum gewürfelt, zeigt der Würfel ein Drachenkind, zieht der Spieler ein Drachenkind aus dem Beutel. Die Spieler mit den Drachenkarten der entsprechenden Farbe vollführen nun mit ihren Zauberstäben den magischen Drachenflug, um das Drachenkind vom Turm zurück ins Tal der Drachen zu befördern. Sollte der Zauber mis315,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
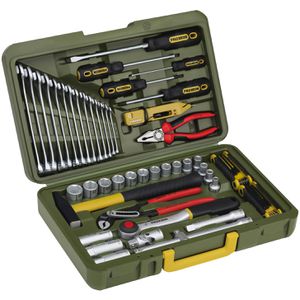
Proxxon Werkzeugkoffer 23650, PKW- und Universal, 47-teilig, im Kunststoff KlappkofferPKW- und Universalwerkzeugkoffer mit hochkarätigem Schraubwerkzeug Hochwertiges Qualitätswerkzeug aus Chrom-Vanadium-Stahl Qualitativer Koffer aus Polypropylen - tritt- und schlagfest, benzin- und säurebeständig Einfaches Zurücklegen des Werkzeuges durch vorgedruckte Konturen Merkmale: Ausführung: gefüllt geeignet für: universal Material: Kunststoff weitere Produktinformationen: Verschluss: 2 Schnappschlösser abschließbar: ja, mit Vorhängeschloss Maße: (BxTxH) 445 x 280 x 115 mm Lieferung inkl.: 47 Teile sonstiges: Wasserpumpenzange Knipex, 240 mm: 1 Teil Kombizange Knipex, 180 mm: 1 Teil Ring-Maulschlüssel: 14 Teile 6 / 7 / 8 / 9 / 10 / 11 / 12 / 13 / 14 / 15 / 16 / 17 / 18 / 19 mm Schlosserhammer 300g, mit Graphitstiel: 1 Teil Sechskantschlüsselsatz, 1,5 - 8mm: 1 Teil Torxschlüsselsatz, TX9 - TX40: 1 Teil Schraubendreher: 5 Teile (Phillips + Schlitz) PH1 / PH2 / 3,0 mm / 5,5 mm / 8 mm Autolichtprüfer, mit Kabel und Krokodilklemme: 1 Teil Umschaltknarre, 1/2 Zoll: 1 Teil Stecknuss-Einsätze, 1/2 Zoll: 14 Teile 8 / 10 / 11 / 12 / 13 / 14 / 15 / 16 / 17 / 18 / 19 / 21 / 22 / 24 mm Verlängerung, 1/2 Zoll, 125 mm: 1 Teil Verlängerung mit Gleitstück, 1/2 Zoll, 250 mm: 1 Teil Kardangelenk, 1/2 Zoll: 1 Teil Zündkerzeneinsatz, 1/2 Zoll: 3 Teile 16 / 18 / 21 mm147,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Der-PKW-im-Steuerrecht:
-
Der Content FaktorDie Inhalte Ihrer Website sind entscheidend für den Kundenzuwachs und damit für den Erfolg Ihres Unternehmens. Doch da ist noch mehr: Suchmaschinen gewähren nur dann beste Platzierungen, wenn die Besucher Ihrer Website von den Inhalten wirklich überzeugt sind. Der Content Faktor: Psychologie, Linguistik, Neurologie, Marketing, Soziologie, Design und Technik Die Anforderungen an optimalen Content erreichen damit eine bislang einmalige Komplexität - eine neue Herausforderung, der alle aus Redaktion, Technik, Design und Management gegenüberstehen, die sich direkt oder indirekt mit der Erstellung von Inhalten befassen. Denn kein erfolgreiches Unternehmen kann es sich heute leisten, einen der wichtigsten Hebel im Online-Marketing dem Zufall zu überlassen und der Konkurrenz alle Möglichkeiten zu bieten, es besser zu machen. Know-How: So kommen SEO & Content-Marketing zusam...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaufmann und Kauffrau im E-Commerce - 2020Dieses Buch ist ein Muss für alle angehenden und praktizierenden E-Commerce-Kaufleute: Es vereint die Theorie aller drei Lehrjahre des neuen Ausbildungsberufs ?Kaufmann/Kauffrau im E-Commerce? mit einem ergiebigen Praxisteil, den Sie so wahrscheinlich in keinem klassischen Lehrbuch finden. Ideal als begleitendes Arbeitsbuch für die Berufsschule. Statistische Analysetools von Shopsystemen verstehen und richtig anwenden Auszubildende bekommen einen Rundumblick über die Inhalte ihrer Lehre und können sich mit zahlreichen Übungen effizient auf die Abschlussprüfung vorbereiten. Allen, die bereits im E-Commerce tätig sind, vermittelt das Buch den neu eingeführten Wissensstandard ihrer Berufsgruppe. Das macht ?Kaufmann und Kauffrau im E-Commerce? zu einem Standardwerk für die Berufsschule und zu einem unverzichtbaren Begleiter für die Praxis. Aus dem Buch-Inhalt: Die The...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Der-PKW-im-Steuerrecht
-
Im Tal der DrachenIm Tal der Drachen Im verborgenen Tal der Drachen lebt eine kleine Drachenfamilie. Nur ein paar Magier und Zauberer wissen etwas von ihrer Existenz. Eines Tages besuchen die kleinen Drachenkinder die jungen Zauberlehrlinge im Zauberwald, um gemeinsam Drachenball zu spielen. Doch das sieht der mürrische Magier Razandar überhaupt nicht gerne. Er befürchtet, dass die heißen Lavasteine seinen schönen Ma11gierturm verkohlen. Nun ist Eile geboten, denn Razandar nähert sich seinem Turm mit großen Schritten. Jetzt hilft nur noch Zauberei! Schnappt euch eure Zauberstäbe und zaubert die Drachenkinder zurück ins Tal der Drachen, bevor Razandar seinen Turm erreicht. Spielablauf. Es wird reihum gewürfelt, zeigt der Würfel ein Drachenkind, zieht der Spieler ein Drachenkind aus dem Beutel. Die Spieler mit den Drachenkarten der entsprechenden Farbe vollführen nun mit ihren Zauberstäben den magischen Drachenflug, um das Drachenkind vom Turm zurück ins Tal der Drachen zu befördern. Sollte der Zauber mis315,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Proxxon Werkzeugkoffer 23650, PKW- und Universal, 47-teilig, im Kunststoff KlappkofferPKW- und Universalwerkzeugkoffer mit hochkarätigem Schraubwerkzeug Hochwertiges Qualitätswerkzeug aus Chrom-Vanadium-Stahl Qualitativer Koffer aus Polypropylen - tritt- und schlagfest, benzin- und säurebeständig Einfaches Zurücklegen des Werkzeuges durch vorgedruckte Konturen Merkmale: Ausführung: gefüllt geeignet für: universal Material: Kunststoff weitere Produktinformationen: Verschluss: 2 Schnappschlösser abschließbar: ja, mit Vorhängeschloss Maße: (BxTxH) 445 x 280 x 115 mm Lieferung inkl.: 47 Teile sonstiges: Wasserpumpenzange Knipex, 240 mm: 1 Teil Kombizange Knipex, 180 mm: 1 Teil Ring-Maulschlüssel: 14 Teile 6 / 7 / 8 / 9 / 10 / 11 / 12 / 13 / 14 / 15 / 16 / 17 / 18 / 19 mm Schlosserhammer 300g, mit Graphitstiel: 1 Teil Sechskantschlüsselsatz, 1,5 - 8mm: 1 Teil Torxschlüsselsatz, TX9 - TX40: 1 Teil Schraubendreher: 5 Teile (Phillips + Schlitz) PH1 / PH2 / 3,0 mm / 5,5 mm / 8 mm Autolichtprüfer, mit Kabel und Krokodilklemme: 1 Teil Umschaltknarre, 1/2 Zoll: 1 Teil Stecknuss-Einsätze, 1/2 Zoll: 14 Teile 8 / 10 / 11 / 12 / 13 / 14 / 15 / 16 / 17 / 18 / 19 / 21 / 22 / 24 mm Verlängerung, 1/2 Zoll, 125 mm: 1 Teil Verlängerung mit Gleitstück, 1/2 Zoll, 250 mm: 1 Teil Kardangelenk, 1/2 Zoll: 1 Teil Zündkerzeneinsatz, 1/2 Zoll: 3 Teile 16 / 18 / 21 mm147,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.